
انتهت السنة بأرباح جيدة. الفريق أدى عمله، والعملاء دفعوا، والرقم في قائمة الدخل مريح.
ويأتي السؤال الذي يتكرر كل ديسمبر: كم نوزع؟
في أغلب الشركات يُحسم هذا السؤال بسرعة وبالحدس. ينظر الشركاء إلى رقم الربح السنوي ورصيد البنك، ويتفقون على نسبة تبدو معقولة. والمشكلة أن القرار يُبنى على رقمين لا يقول أي منهما ما يُظن أنه يقوله.
في هذا المقال نشرح كيف تحسب المبلغ القابل للتوزيع فعلاً، وكيف تحدد حجم الاحتياطي الذي تحتاجه شركتك.
أولاً: الربح ليس كاشاً متاحاً
هذه النقطة أساس كل ما بعدها.
قائمة الدخل تحتسب الإيراد عند تنفيذ العمل، لا عند تحصيل قيمته. فإذا سلّمت مشروعاً في نوفمبر ولم يدفع العميل حتى فبراير، فالربح مسجّل في سنة 2026 والنقد سيصلك في 2027.
يعني أن جزءاً من رقم الربح الذي تنظر إليه الآن موجود في ذمم عملائك، لا في حسابك.
والعكس وارد أيضاً: قد يكون رصيدك البنكي مرتفعاً لأنك استلمت دفعات مقدمة عن أعمال لم تنفذها بعد. هذه الأموال في حسابك، لكنها التزام عليك لا ربح لك.
ولهذا لا يصلح رقم الربح وحده، ولا رصيد البنك وحده، أساساً لقرار التوزيع.
ثانياً: كيف تحسب المبلغ القابل للتوزيع؟
المعادلة بسيطة: ابدأ من النقد المتاح فعلاً، واخصم منه ما هو محجوز، ثم ما تحتاج الاحتفاظ به.
خذ مثالاً لشركة أنهت سنتها بربح دفتري قدره 800,000 ريال:
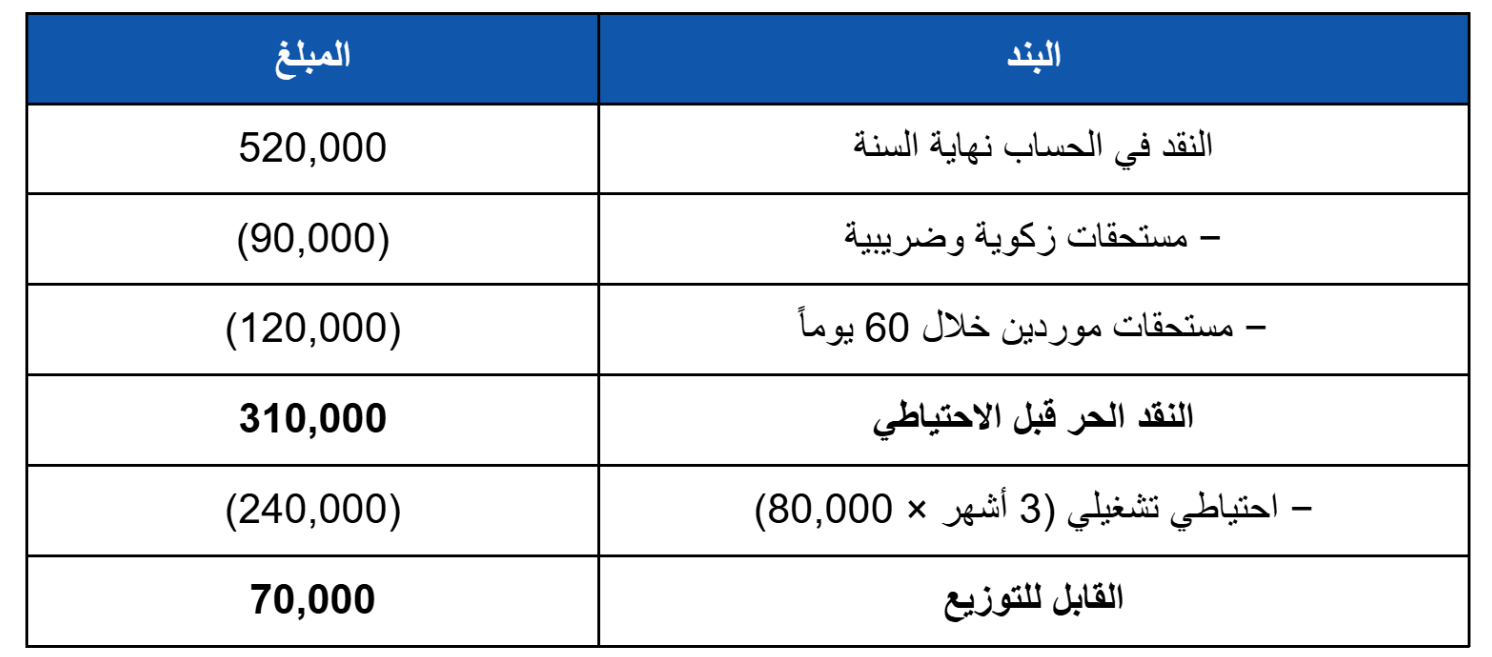
ربح دفتري 800 ألف، ومبلغ قابل للتوزيع 70 ألفاً.
الفرق ليس خطأ محاسبياً. الفرق أن 280 ألفاً من الربح ما زالت في ذمم العملاء، وأن 210 آلاف محجوزة لالتزامات قائمة، وأن الشركة تحتاج ما يغطي ثلاثة أشهر من تكاليفها الثابتة.
ونقطة تستحق الانتباه: مخصص مكافأة نهاية الخدمة لم يُخصم في هذا الحساب لأنه التزام طويل الأجل غير مستحق السداد الآن. لكنه موجود، ويكبر كل سنة، والشركة التي توزع أرباحها بالكامل كل عام تجد نفسها أمامه دفعة واحدة عند أول موجة استقالات.
ثالثاً: كم شهراً يجب أن يغطي الاحتياطي؟
لا توجد نسبة واحدة تصلح للجميع. ابدأ من ثلاثة أشهر من التكاليف الثابتة لا من إجمالي المصاريف.
التكاليف الثابتة هي ما تدفعه حتى لو توقفت مبيعاتك غداً: الرواتب، والإيجار، والاشتراكات، والتأمينات. أما تكاليف تنفيذ الأعمال فتنخفض تلقائياً مع انخفاض النشاط.
ثم عدّل هذا الرقم بحسب وضعك:
أضف شهراً أو أكثر إذا:
- كان عميل واحد يمثل أكثر من ثلث إيرادك، فخسارته تعني فجوة فورية
- كانت دورة التحصيل لديك تتجاوز 60 يوماً
- كان نشاطك موسمياً، وتمر عليك شهور ضعيفة متوقعة
- كان قطاعك يمر بتباطؤ واضح
يكفيك أقل إذا:
- كان أغلب إيرادك من عقود شهرية متجددة
- كان عملاؤك متنوعين ولا يعتمد عليك أحد منهم بنسبة كبيرة
- كان التحصيل سريعاً ومنضبطاً
والقاعدة العملية: كلما كان إيرادك أقل قابلية للتنبؤ، احتجت احتياطياً أكبر.
رابعاً: لماذا الاقتراض وقت الأزمة أغلى؟
الحجة المضادة للاحتياطي معروفة: لماذا أجمّد المال وأنا أستطيع الاقتراض عند الحاجة؟
الجواب في ثلاث نقاط عملية.
الوقت. طلب التمويل يحتاج أسابيع بين التقديم والدراسة والموافقة والصرف. والأزمة النقدية لا تمنحك هذه المهلة؛ الرواتب لها موعد محدد، والمورد الذي أوقف التوريد لن ينتظر دورة ائتمانية.
شروط التفاوض. أنت في أضعف موقف تفاوضي حين تكون محتاجاً. الشركة التي تطلب تمويلاً وهي مرتاحة تحصل على شروط أفضل من الشركة التي تطلبه وهي مضغوطة، لأن وضعها المالي نفسه أقوى.
قوائمك المالية. الجهة الممولة تنظر إلى مركزك المالي وسيولتك. والشركة التي وزعت أرباحها بالكامل تظهر في قوائمها أضعف من الشركة التي احتفظت بجزء منها فتحصل على مبلغ أقل أو شروط أصعب، في اللحظة التي تحتاج فيها العكس.
بعبارة مختصرة: الاحتياطي الذاتي متاح فوراً وبلا شروط، والتمويل الخارجي يصل متأخراً وبتكلفة أعلى كلما زادت حاجتك إليه.
خامساً: الاحتياطي ليس للدفاع فقط
الجانب الذي يُغفل في هذا النقاش أن الكاش المتاح يفتح فرصاً، لا يحميك من المخاطر فقط.
الشركة التي تملك سيولة جاهزة تستطيع أن تشتري بكميات أكبر بسعر أفضل حين يعرض مورد عرضاً محدوداً، وأن توظف كفاءة ظهرت في السوق فجأة دون انتظار دورة الميزانية، وأن تدخل مناقصة تتطلب تمويلاً مبدئياً، وأن تدرس شراء منافس صغير حين تظهر الفرصة.
هذه القرارات لا تنتظر. ومن لا يملك سيولة جاهزة يراها تمر ويكتفي بالمتابعة.
سادساً: لا تختر بين كل شيء ولا شيء
قرار التوزيع ليس ثنائياً. وأكثر الطرق عملية هي التوزيع على مرحلتين.
وزّع جزءاً الآن بناءً على النقد المتاح فعلياً، وأجّل الباقي إلى نهاية الربع الأول من 2027 — بعد أن تكون قد حصّلت الذمم المستحقة، وتبيّن لك اتجاه السوق في أول ثلاثة أشهر.
هذه الطريقة تعطي الشركاء جزءاً من حقهم في وقته، وتحمي الشركة من قرار اتُّخذ بناءً على أرقام لم تتأكد بعد. وهي أسهل في الطرح من رفض التوزيع كلياً.
نقطة زكوية يجب أن تعرفها
الأرباح التي تُبقيها داخل الشركة، والاحتياطيات التي تكوّنها منها، تدخل في احتساب الوعاء الزكوي.
هذا لا يعني أن الاحتجاز قرار خاطئ. استقرار شركتك أهم بكثير من هذا الأثر. لكن المقصود ألا يكون الأمر مفاجأة عند الربط، وأن يُحسب ضمن قرارك من الآن.
والضوابط التفصيلية منصوص عليها في اللوائح وقابلة للتحديث، فيُراجع أثرها على حالتك تحديداً مع مختص قبل اعتماد القرار.
دورنا في باي فلو
كل ما سبق يقوم على رقم واحد: كم المبلغ الذي تستطيع توزيعه فعلاً دون أن تضغط على سيولتك.
الوصول إلى هذا الرقم يحتاج إقفالاً سنوياً دقيقاً أن تكون كل عملية مسجلة في مكانها، وكل ذمة معروفة، وكل التزام ظاهراً. ويحتاج رؤية لما هو قادم، لا لما مضى فقط.
دورنا أن يصلك هذا الرقم جاهزاً ومستنداً إلى حسابات مرتبة، لا أن تستنتجه من رصيد البنك.
نحمل عنك العمل المحاسبي كاملاً خلال السنة، فتدخل ديسمبر وحساباتك مقفلة ونظيفة بدل أن تبدأ ترتيبها متأخراً. وتصلك كل شهر صورة واضحة عن أرباحك، وموقفك المالي، وحركة سيولتك.
وحين تحتاج أن ترى الشهور القادمة قبل أن تصل، نضع بين يديك توقعاً لتدفقك النقدي يكشف أي شهر سيضغط عليك وبكم، فتعرف حجم الاحتياطي الذي تحتاجه برقم محسوب لا بتقدير.
الخطوة التالية
قبل اجتماع التوزيع، اجمع أربعة أرقام:
- النقد المتاح فعلياً في حساباتك اليوم
- المستحقات الزكوية والضريبية والتزامات الموردين خلال الشهرين القادمين
- تكاليفك الثابتة الشهرية
- الذمم التي لم تُحصّل بعد، وأعمارها
اطرح الثاني من الأول، ثم اطرح ثلاثة أمثال الثالث. ما يتبقى هو نقطة البداية للنقاش، لا رقم الربح السنوي.
احجز جلستك التشخيصية مع باي فلو، لنتولى إقفال حساباتك ونمنحك رقماً واضحاً تبني عليه قرار التوزيع وتدخل به 2027 مطمئناً. احجز جلستك الآن
