
في هذا الوقت من السنة، يجلس أغلب المؤسسين لوضع خطة العام القادم. أهداف مبيعات أعلى، وخدمات جديدة، وربما توسع في فريق أو سوق.
لكن الخطة غالباً تُبنى فوق ما هو قائم دون مراجعته. تضيف خدمتين جديدتين إلى سبع خدمات موجودة، دون أن تسأل: هل السبع كلها تستحق البقاء؟
والسؤال مهم لأن لديك طاقة محدودة. فريقك يعمل عدداً ثابتاً من الساعات شهرياً، وسيولتك لها سقف. وكل خدمة تبقيها في القائمة تأخذ نصيباً من هذين الموردين، سواء كانت تستحق أو لا.
في هذا المقال نشرح كيف تراجع خدماتك بالأرقام قبل أن تبدأ السنة: كيف تقيس ربحية كل خدمة على حدة، وكيف تصنّفها في أربع فئات، وما الذي يجب فحصه قبل إيقاف أي خدمة.
المقياس الذي يكشف الحقيقة
أغلب الشركات تقيس خدماتها بالإيراد: أي خدمة تبيع أكثر.
وهذا مقياس ناقص، لأنه يتجاهل ما استهلكته الخدمة للوصول إلى ذلك الإيراد. خدمة بإيراد مليون ريال قد تكون استنزفت نصف طاقة فريقك، وأخرى بإيراد 300 ألف قد تكون أخذت أسبوعين.
المقياس الأدق هو الهامش مقابل الطاقة المستهلكة: كم ريالاً تبقى لك من هذه الخدمة، مقابل كم ساعة عمل أخذتها من فريقك؟
وهذا المقياس تحديداً هو ما يغيّر قرارات أغلب المؤسسين، كما سنرى في المثال التالي.
مثال: شركة خدمات بأربع خدمات
شركة خدمات تقنية، إيرادها السنوي 2.29 مليون ريال، موزع على أربع خدمات:
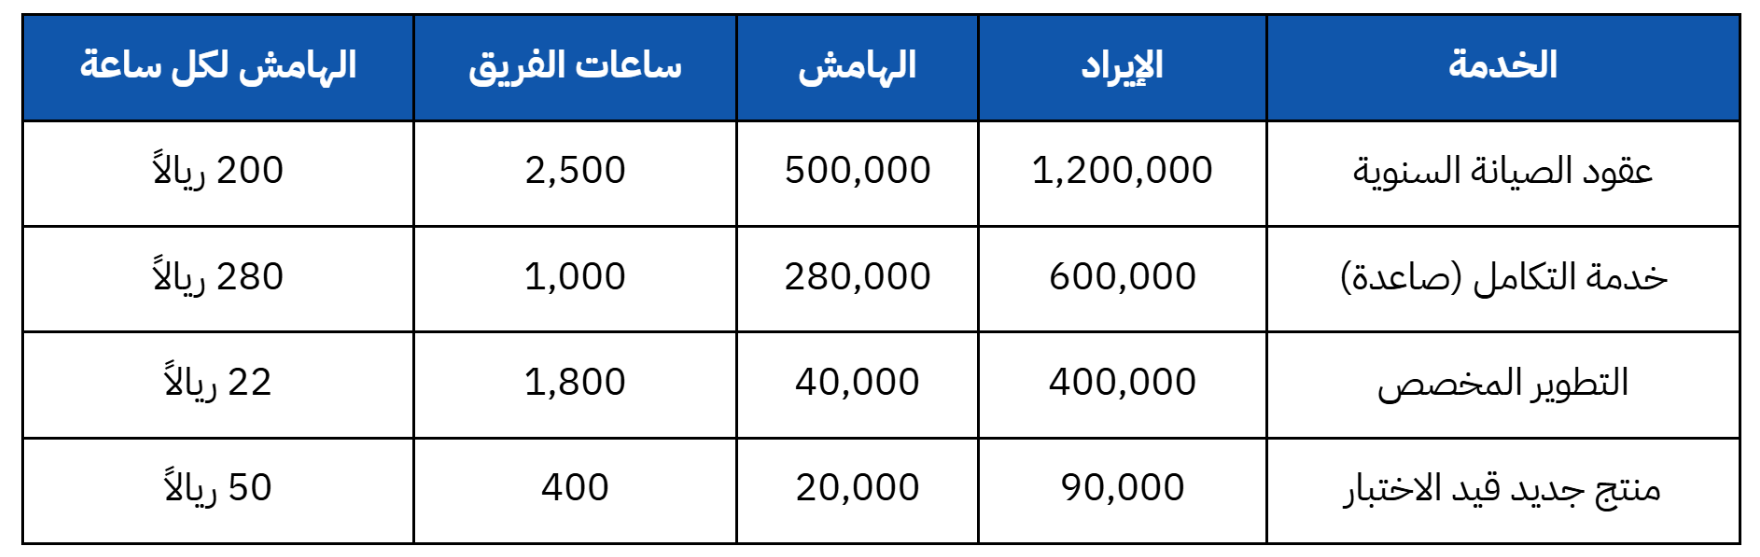
انظر إلى سطر التطوير المخصص تحديداً:
- يمثل 17% من إيراد الشركة
- يستهلك 32% من طاقة الفريق
- ويساهم بـ 5% فقط من إجمالي الهامش
ثلث طاقة فريقك، مقابل واحد من عشرين ريالاً من أرباحك.
وفي تقرير المبيعات لا يظهر شيء من هذا. يظهر فقط أن الخدمة حققت 400 ألف ريال، وهو رقم محترم يصعب على أي مؤسس أن يفكر في إيقافه.
ولاحظ المقارنة الأهم: التطوير المخصص يأخذ 1,800 ساعة ويعيد 40 ألفاً، بينما خدمة التكامل تأخذ 1,000 ساعة وتعيد 280 ألفاً.
المصفوفة: أين تقع كل خدمة؟
صنّف خدماتك على معيارين: الهامش الذي تحققه، واتجاه الطلب عليها هل ينمو أم ثابت أم متراجع؟
ينتج عن ذلك أربع فئات:
1. محركات السيولة
هامش جيد، وطلب مستقر لكنه لا ينمو كثيراً.
هذه الخدمات هي ما يموّل الشركة فعلياً. عقود الصيانة في مثالنا منها: 500 ألف هامش سنوي ثابت ومتوقع.
القرار: حافظ عليها، ولا تجرّب فيها. لا تحتاج استثماراً كبيراً، بل تحتاج استقراراً في الجودة وتجديداً منتظماً للعقود. والخطر الحقيقي عليها هو الإهمال: تتركها لأنها تعمل وحدها، حتى يأخذها منافس.
2. نجوم النمو
هامش جيد، وطلب يتزايد.
خدمة التكامل في مثالنا: أعلى هامش لكل ساعة في الشركة كلها، وطلبها في ازدياد.
القرار: هنا تضع المال والوقت. وظّف لها، وسوّق لها، وخصص لها أفضل من في فريقك. هذه الفئة هي التي ستحدد شكل شركتك بعد ثلاث سنوات.
3. مستنزفات الكاش
هامش ضعيف، وطلب ثابت أو متراجع.
التطوير المخصص في مثالنا. والمشكلة أن هذه الخدمات نادراً ما تُراجَع، لأنها لا تُحدث أزمة ظاهرة. هي فقط تأخذ وقتاً وتعيد قليلاً، شهراً بعد شهر.
القرار: إعادة هيكلة أو إيقاف لكن بعد الفحوص التي نذكرها بعد قليل.
4. المشاريع غير المؤكدة
طلب غير مثبت بعد، وهامش لم يستقر.
المنتج الجديد في مثالنا: 90 ألف إيراد في سنته الأولى، ولا يمكن الحكم عليه بعد.
القرار: حدد لها سقفاً زمنياً ومالياً مكتوباً من الآن. مثلاً: ستة أشهر و150 ألف ريال، وبعدها إما أن تصل إلى مؤشر محدد أو تتوقف. الخطر هنا أن المشروع غير المؤكد يتحول بالتقادم إلى مستنزف كاش دون أن يلاحظ أحد.
القرار الأهم: من يموّل من؟
الخطأ الأكثر تكراراً أن يُستخدم ربح محركات السيولة لتغطية خسائر مستنزفات الكاش.
لا يحدث هذا بقرار واعٍ، بل تلقائياً. الشركة تنظر إلى نتيجتها الإجمالية فتجدها موجبة، فتستمر على ما هي عليه. الخسارة مخفية داخل الربح الكلي.
والأثر يظهر في مكانين: الكاش الذي كان يمكن أن يذهب إلى نجوم النمو يذهب إلى تغطية الضعيف، ووقت الفريق محجوز في عمل لا يعيد شيئاً يذكر.
عد إلى مثالنا: لو نُقل نصف ساعات التطوير المخصص 900 ساعة إلى خدمة التكامل، فالفرق في الهامش يكون:
900 × (280 − 22) = 232,200 ريالاً إضافية سنوياً.
بنفس الفريق، وبنفس التكاليف الثابتة، ودون توظيف شخص واحد.
قبل أن توقف أي خدمة: ثلاثة فحوص
قرار الإيقاف أصعب مما يبدو، وهذه ثلاث نقاط تُغفل كثيراً.
الفحص الأول: هل هي خدمة الباب؟
بعض الخدمات ضعيفة الهامش بذاتها، لكنها الطريق الذي يدخل منه العميل.
افحص هذا بالبيانات لا بالانطباع: كم عميلاً بدأ تعامله معك بهذه الخدمة ثم اشترى خدمة أخرى؟ وما قيمة ما اشتراه؟
إذا تبين أن نصف عملاء خدمتك الرابحة دخلوا من هذا الباب، فالخدمة ليست مستنزفاً، بل تكلفة اكتساب عملاء. والقرار حينها ليس الإيقاف، بل إعادة تسعيرها أو تبسيطها لتقليل الساعات التي تستهلكها.
الفحص الثاني: هل تتحرر التكلفة فعلاً؟
هذه النقطة مالية بحتة، وكثيرون يغفلون عنها.
إذا أوقفت خدمة يعمل عليها موظفون بدوام كامل، فرواتبهم لا تتوقف. التكلفة ستبقى كما هي، وستخسر الإيراد الذي كانت تحققه الخدمة.
يعني أن مجرد الإيقاف قد يجعل وضعك أسوأ لا أفضل.
المكسب لا يتحقق من الإيقاف نفسه، بل من إعادة توجيه الطاقة المحررة إلى خدمة أعلى هامشاً كما في حساب الـ232,200 أعلاه. فإذا لم تكن هناك جهة تستوعب هذه الطاقة، فالقرار الصحيح هو إعادة التسعير أو تقليص نطاق الخدمة، لا إلغاؤها.
الفحص الثالث: ما الالتزامات القائمة؟
عقود سارية، واشتراكات سنوية، وعملاء وُعدوا بدعم مستمر. الإيقاف المفاجئ قد يعرضك لمطالبات، أو يكلفك سمعتك مع عملاء يشترون منك خدمات أخرى.
الطريقة العملية: أوقف قبول طلبات جديدة من الخدمة، واستمر في خدمة العقود القائمة حتى انتهائها، وأبلغ العملاء مبكراً بالبديل الذي تقترحه عليهم.
دورنا في باي فلو
كل ما سبق يتوقف عند سؤال واحد: هل أرقامك دقيقة بما يكفي لتبني عليها قرار إيقاف خدمة، أو ضخ مال في أخرى؟
دورنا أن تكون الإجابة نعم.
نحمل عنك العمل المحاسبي كاملاً، فلا يبقى وقتك مشغولاً بمتابعته والتأكد منه. وتصلك كل شهر صورة واضحة عن أرباحك، وموقفك المالي، وحركة سيولتك جاهزة لتقرأها وتقرر، لا لتجمعها وتراجعها.
وحين تحتاج تفصيلاً أعمق، نصل بك إلى تكلفة كل خدمة على حدة، وإلى خطة مالية تدخل بها السنة القادمة وأنت تعرف مسبقاً أين يذهب كل ريال، بدل أن تكتشفه في نهاية العام.
الهدف أن تدخل اجتماع التخطيط ومعك أرقام تحسم النقاش، لا آراء تدور حوله.
الخطوة التالية
قبل أن تضع خطة 2027، خصص جلسة واحدة لمراجعة ما هو قائم. ابدأ بجدول بسيط فيه كل خدمة وأربعة أعمدة:
- إيرادها خلال 2026
- تكاليفها المباشرة
- الفرق بينهما، وهو الهامش
- عدد ساعات الفريق التي استهلكتها تقريباً
ثم اقسم الهامش على الساعات، ورتّب الخدمات تنازلياً.
السطر الأخير في هذا الجدول هو أول بند في خطتك القادمة.
احجز جلستك التشخيصية مع باي فلو، لنرتب أرقامك ونبني لك موازنة تفصّل أين يذهب كل ريال في 2027. احجز استشارتك الآن
